My Budget Book (français)
OneTwoAppsFinanceVérifié
- 681.00 Avis
- 4,8
- Téléchargements
- 500 000+
- Prix
- 5,99 €
Caractéristiques de l’application
- Version
- 9.11.1
- Mis à jour
- Téléchargements
- 500 000+
- Nécessite
- 6.0
- Prix
- 5,99 €
- Classification par âge
- PEGI 3
Captures d’écran
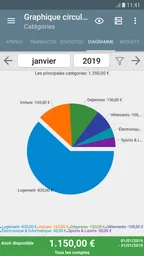
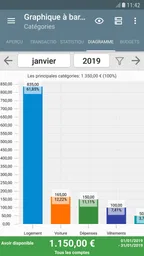
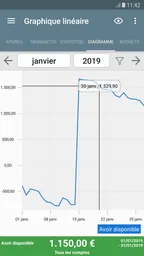
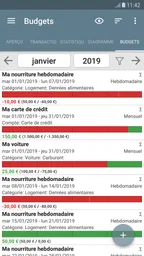
 Analyse par Appwesome
Quand on veut commencer à suivre son argent, le plus difficile n’est pas toujours de faire des calculs : c’est de trouver une méthode qu’on aura envie de garder. My Budget Book est une application de finances personnelles conçue autour de cette habitude quotidienne. À mon avis, elle convient surtout aux personnes qui souhaitent noter et organiser leurs dépenses elles-mêmes, plutôt qu’à celles qui veulent que tout se fasse automatiquement. Le premier objectif n’est donc pas de remplir l’écran de chiffres, mais de saisir quelques opérations utiles et de comprendre où part son argent.
Ce qu’on peut attendre de l’application
Développée par OneTwoApps, cette application payante est proposée à 5,99 €. Elle affiche une moyenne de 4,8 sur la base d’environ 26 000 évaluations, et elle a été installée plus de 500 000 fois. Ces chiffres peuvent rassurer sur son adoption, mais ils ne disent pas si son fonctionnement correspond à votre façon de gérer un budget. Je la vois avant tout comme un carnet financier organisé : on y suit ses dépenses, on établit des budgets et on peut prévoir des sorties d’argent à venir.
La différence avec beaucoup d’applications de budget qui mettent l’accent sur la connexion à des comptes ou l’automatisation est importante. Ici, la saisie manuelle est au cœur de l’expérience. C’est un avantage si vous préférez décider quelles opérations enregistrer et garder un suivi volontaire. C’est aussi un effort régulier : si vous ne notez pas vos achats, les vues et les graphiques deviennent vite moins représentatifs. Pour moi, l’intérêt tient à cette relation directe entre une dépense et le moment où je la consigne.
Le produit porte le nom My Budget Book dans la boutique, mais ne vous attendez pas à un outil qui prend les décisions à votre place. Son utilité se révèle quand vous définissez une routine réaliste et des catégories qui reflètent votre quotidien. La version actuelle est la 9.11.1 et l’application fonctionne à partir d’Android 6.0. Elle est classée PEGI 3, ce qui correspond à une classification d’âge adaptée à tous les publics.
Une interface intuitive et accessible
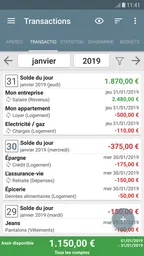
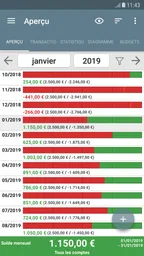
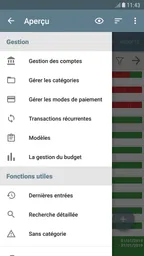
Premièrement, parlons de l'interface. À peine l'application ouverte, on est accueilli par un tableau de bord clair et intuitif. On n'est pas submergé par une tonne de graphiques compliqués. Au lieu de cela, tout est présenté de manière simple et efficace. Ce qui m'a vraiment plu, c'est la manière dont l'application permet de personnaliser les catégories de dépenses. On peut vraiment adapter l'application à notre style de vie.
Partir sur de bonnes bases sans vouloir tout prévoir
Pour une première utilisation, je conseille de commencer avec peu de catégories. Une structure trop détaillée paraît séduisante sur le papier, mais elle peut transformer chaque achat en hésitation : faut-il classer ce café dans les sorties, les petits plaisirs ou les achats du quotidien ? Je choisirais d’abord quelques postes parlants, puis j’ajusterais après avoir observé mes propres habitudes. La personnalisation prend alors tout son sens : elle sert à rendre le classement plus naturel, pas à construire un système parfait dès le premier jour.
Avant de saisir une opération, je prendrais aussi un instant pour décider ce que je veux apprendre en suivant mon budget. Est-ce que je veux voir combien coûtent mes repas à l’extérieur, distinguer les dépenses fixes des dépenses variables, ou simplement éviter de perdre le fil avant la fin du mois ? Cette question aide à choisir les catégories et les budgets utiles. Elle évite de confondre une application bien remplie avec un budget réellement éclairant.
D’autres articles à lire
Tous les articles
 Google Play Livres
Quitter Kindle pour Google Play Livres : changer de bibliothèque, pas seulement d’application
Changer de bibliothèque numérique ne se résume pas à changer d’application. Voici ce que Google Play Livres simplifie, ce qu’il faut réapprendre et ce qu’on risque de laisser derrière soi.
Lire l’article: Quitter Kindle pour Google Play Livres : changer de bibliothèque, pas seulement d’application
 SHEIN-Achat en ligne
SHEIN capte le regard, mais peine à guider ses clientes
Entre catalogue foisonnant, relances visibles et repères parfois fragiles, l’application transforme le lèche-vitrine en parcours rapide, mais pas toujours serein.
Lire l’article: SHEIN capte le regard, mais peine à guider ses clientes


Un exemple concret : après une course au supermarché, je peux enregistrer le montant dans la catégorie qui correspond à mes achats, puis comparer cette dépense aux autres du même poste au fil du mois. Le bénéfice n’est pas spectaculaire à la première saisie. Il apparaît lorsque les entrées sont assez régulières pour révéler une tendance. Si je ne note que les gros achats, mon aperçu sera incomplet ; si je consigne chaque petite dépense avec une précision épuisante, je risque d’abandonner. Le bon compromis est celui que je peux tenir même pendant une semaine chargée.
Fonctionnalités qui simplifient la vie
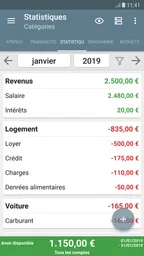
En creusant un peu plus, j'ai découvert que My Budget Book offre un large éventail de fonctionnalités. On peut suivre ses dépenses au quotidien, définir des budgets mensuels, et même planifier des dépenses futures. Une fonctionnalité intéressante est la possibilité de visualiser les données sous forme de graphiques. Cela m'aide à voir rapidement si je reste dans les limites de mon budget ou si je dois serrer la ceinture.
Pour obtenir un premier résultat parlant, je commencerais par enregistrer quelques opérations récentes et créer un budget mensuel pour une catégorie qui varie vraiment, plutôt que de tout plafonner d’un coup. Ensuite, je consulterais les graphiques pour repérer un poste qui grimpe plus vite que prévu. Cette démarche transforme l’application en outil de décision : je peux, par exemple, modérer une dépense facultative le reste du mois au lieu de découvrir le déséquilibre une fois le mois terminé. Un budget est toutefois un repère, pas une prédiction infaillible ; les dépenses irrégulières peuvent modifier la lecture.
La planification des dépenses futures est particulièrement utile quand une dépense connue approche. Je peux la noter à l’avance et éviter de la traiter comme une surprise au moment où elle arrive. Pour que cela reste lisible, je distinguerais dans mon organisation les achats déjà réalisés des montants prévus. Cette discipline permet de ne pas prendre une prévision pour de l’argent déjà dépensé, ni de croire qu’un mois est plus confortable qu’il ne l’est réellement.
La saisie manuelle demande un peu de méthode, mais elle offre aussi une occasion de vérifier ses habitudes au lieu de laisser un flux automatique accumuler des lignes qu’on ne regarde jamais. Mon conseil serait de choisir un moment fixe, par exemple après être rentré chez soi ou à la fin de la journée, pour noter les achats dont on se souvient. Pour les petites opérations, le plus important est la cohérence : mieux vaut les traiter toujours de la même façon que changer de catégorie selon l’humeur.
Un autre aspect que j'ai trouvé très pratique est la fonction de synchronisation. Si, comme moi, vous utilisez plusieurs appareils, vous allez adorer la possibilité de synchroniser vos données entre votre smartphone et votre tablette. Adieu les soucis de mise à jour manuelle!
Cette synchronisation peut être intéressante si vous consultez votre budget sur un autre appareil, mais elle ne remplace pas une règle commune de saisie si plusieurs personnes suivent les mêmes dépenses. Dans un foyer, je conviendrais avec l’autre personne de catégories simples et d’un moment pour enregistrer les achats partagés. Sans cette entente, les doublons ou les oublis peuvent rendre les graphiques trompeurs. Pour un budget strictement individuel, un seul appareil peut au contraire suffire et éviter d’ajouter une étape à la routine.
Les petits points de friction à anticiper
Le principal compromis est donc assez clair : il faut alimenter l’application pour que son aperçu soit utile. Si vous attendez un suivi entièrement passif de vos opérations bancaires, une application centrée sur la connexion aux comptes sera probablement plus adaptée. En revanche, cette saisie volontaire plaît à ceux qui veulent garder la main sur ce qui entre dans leur suivi. Elle peut aussi être préférable si l’on ne souhaite pas faire dépendre chaque consultation d’une connexion Internet, puisque l’application peut fonctionner sans accès constant au réseau.
La personnalisation peut elle-même devenir une source de friction. Trop de catégories ralentissent l’ajout d’une dépense ; trop peu peuvent masquer des différences intéressantes, comme celle entre les achats alimentaires et les repas pris dehors. Je préfère commencer avec une organisation assez large, puis créer une distinction seulement lorsqu’elle répond à une vraie question. Si je ne prends jamais de décision différente grâce à une catégorie, elle n’a probablement pas besoin d’exister.
Les graphiques sont utiles pour prendre du recul, mais leur lecture dépend de la qualité des entrées. Une dépense oubliée ou classée au mauvais endroit ne disparaît pas : elle fausse simplement le tableau. Je vérifierais donc ponctuellement les opérations récentes avant de tirer une conclusion, surtout si une catégorie semble soudainement anormale. C’est un geste simple qui évite de réorganiser son budget à partir d’une erreur de saisie.
Un accent sur la sécurité
La sécurité est une priorité pour beaucoup d'entre nous, surtout lorsqu'il s'agit de finances personnelles. Pas de panique, My Budget Book prend cela au sérieux. L'application propose des options de protection par mot de passe et de sauvegarde automatique. Cela m'a rassuré de savoir que mes données sont en sécurité, même en cas de perte d'appareil.
Je garderais néanmoins une habitude prudente : vérifier que la sauvegarde est bien prise en compte et choisir un mot de passe que je peux retrouver sans le noter à un endroit exposé. Une protection ne dispense pas de réfléchir à la confidentialité de son téléphone, surtout si l’on y consulte des informations personnelles. Le suivi budgétaire reste plus utile quand on peut retrouver ses données après un changement d’appareil, mais la sauvegarde mérite de faire partie de sa routine plutôt que d’être oubliée après la configuration initiale.
En plus, l'application ne nécessite pas de connexion Internet constante pour fonctionner, ce qui est un gros plus pour moi. On peut gérer ses finances n'importe où, sans se soucier de la connexion.
Ce fonctionnement hors ligne est pratique pour noter une dépense dans les transports ou dans un lieu où le réseau est mauvais, puis reprendre son suivi plus tard. Il ne faut pas confondre cette liberté avec une garantie que chaque appareil affiche instantanément les mêmes informations dans toutes les situations : si j’utilise plusieurs appareils, je vérifierais que la synchronisation a bien suivi avant de continuer à saisir les mêmes opérations ailleurs. C’est surtout une précaution pour éviter les doublons, pas une raison de compliquer un usage simple sur un seul téléphone.
À qui ce carnet de budget convient le mieux
Je le conseillerais à une personne qui souhaite comprendre ses dépenses en les enregistrant elle-même, à un étudiant qui veut surveiller quelques postes variables, ou à un couple prêt à s’accorder sur une méthode de suivi partagée. Il peut également aider quelqu’un qui a des revenus ou des dépenses irréguliers et veut noter des montants prévus sans se limiter à un résumé bancaire. Dans tous ces cas, la valeur vient de la régularité et de la possibilité de regarder les dépenses sous un angle choisi par l’utilisateur.
À l’inverse, je ne le choisirais pas si mon besoin principal était de connecter mes comptes et de classer automatiquement les transactions sans intervention. Je passerais aussi mon chemin si je sais que je ne prendrai jamais le temps de saisir les opérations : une application plus automatique, ou même un aperçu bancaire que je consulte déjà, serait alors plus réaliste. Pour quelqu’un qui veut seulement partager une liste de dépenses ponctuelles avec des amis, un outil de partage dédié peut être plus direct qu’un budget personnel à entretenir.
Par rapport aux tableurs, l’application paraît plus immédiatement tournée vers le suivi quotidien et la consultation des dépenses organisées, tandis qu’un tableur laisse davantage de liberté pour bâtir ses propres calculs, au prix d’une mise en place plus manuelle. Par rapport aux applications bancaires, son intérêt est de permettre une organisation personnelle et une planification que l’on construit soi-même ; l’autre approche est souvent plus commode pour voir les opérations déjà enregistrées par un compte. Le meilleur choix dépend donc moins du nombre d’options que de la tâche que vous voulez réellement accomplir.
Le prix et l’essai dans la durée
My Budget Book est payante, avec des achats intégrés affichés entre 4,19 € et 19,99 € lorsqu’ils sont facturés via Play. Avant de l’adopter, je regarderais le coût annoncé au moment de l’achat et les options proposées dans la boutique, puis je me demanderais si je vais vraiment utiliser la saisie manuelle et les budgets. Comme les dépenses intégrées peuvent dépendre de ce que l’on choisit, je ne considérerais pas leur présence comme une obligation de dépenser davantage : l’important est de comprendre ce qui est inclus dans la formule qui vous intéresse.
Je lui laisserais quelques semaines d’usage régulier avant de juger si elle me convient, mais avec un objectif modeste : enregistrer mes dépenses d’un poste précis et consulter son évolution. Si cette habitude devient naturelle, j’élargirais ensuite le suivi. Si je repousse sans cesse la saisie, ce sera un signe concret que l’approche manuelle ne colle pas à mon quotidien, même si les fonctionnalités me plaisent en théorie. La sortie de l’application remonte au 7 février 2012, et sa version actuelle est la 9.11.1 ; pour un nouvel utilisateur, le plus important reste de vérifier que la version disponible fonctionne sur son appareil Android.
Mon avis personnel
Après avoir utilisé My Budget Book pendant quelques semaines, je dois dire que je suis impressionné. C'est une application qui tient ses promesses. Elle a rendu la gestion de mes finances plus simple et moins stressante. J'apprécie particulièrement la capacité de personnalisation, qui me permet de vraiment adapter l'application à mes besoins.
Si vous êtes comme moi, à la recherche d'un outil pour simplifier la gestion de votre budget, je vous conseille d'essayer My Budget Book. C'est une application solide qui pourrait bien devenir votre nouvel allié financier.
En somme, que vous soyez un pro de la finance ou un novice en matière de budget, My Budget Book offre un ensemble de fonctionnalités qui sauront répondre à vos attentes. C'est une petite révolution dans la gestion des finances personnelles qui mérite d'être explorée.
À la une
- Interface intuitive et facile à naviguer.
- Synchronisation avec plusieurs appareils.
- Statistiques graphiques détaillées.
- Personnalisation des catégories de dépenses.
- Pas de publicité intrusive.
Limites
- Pas de version gratuite disponible.
- Ne prend pas en charge toutes les devises.
- Pas de support pour les comptes multiples.
- Manque d'intégration bancaire directe.
- Interface un peu datée.
Foire aux questions
01Qu'est-ce que My Budget Book et comment peut-il m'aider ?
My Budget Book est une application de gestion financière qui vous aide à suivre vos dépenses et à planifier votre budget. En enregistrant vos transactions quotidiennes, vous pouvez visualiser vos habitudes de dépense et ajuster vos finances pour atteindre vos objectifs économiques. L'application offre des rapports détaillés pour une meilleure analyse.
02L'application est-elle sécurisée pour enregistrer mes informations financières ?
Oui, My Budget Book met l'accent sur la sécurité des données. Vos informations financières sont stockées localement sur votre appareil et ne sont pas partagées avec des tiers. L'application offre également des options de sauvegarde et de protection par mot de passe pour garantir la confidentialité de vos données.
03Puis-je personnaliser les catégories de dépenses dans My Budget Book ?
Absolument, My Budget Book permet une personnalisation complète des catégories de dépenses. Vous pouvez créer, modifier ou supprimer des catégories selon vos besoins spécifiques. Cela vous permet d'avoir une vue détaillée et personnalisée de vos finances personnelles, rendant le suivi plus pertinent et efficace.
04L'application est-elle compatible avec d'autres appareils ou plateformes ?
My Budget Book est principalement conçu pour les appareils Android. Cependant, vous pouvez exporter vos données sous forme de fichiers CSV pour les utiliser sur d'autres plateformes ou appareils. Cette fonctionnalité vous permet de garder vos informations financières accessibles et synchronisées malgré les changements d'appareils.
05Existe-t-il des fonctionnalités pour planifier un budget futur ?
Oui, My Budget Book offre des outils pour planifier vos budgets futurs. Vous pouvez définir des limites de dépenses mensuelles pour différentes catégories et utiliser des graphiques pour visualiser vos progrès. Cette fonctionnalité vous aide à rester discipliné et à mieux gérer vos finances à long terme.
My Budget Book (français) dans d’autres langues
